Rapport financier trimestriel pour le trimestre terminé le 30 juin 2026
Table des matières
- Introduction
- Faits saillants des résultats trimestriels et cumulatifs
- Risques et incertitudes
- Changements importants quant au personnel, au fonctionnement et aux programmes
- Annexe A – État des autorisations (non audité)
- Annexe B – Dépenses budgétaires ministérielles par article courant (non audité)
1. Introduction
Le présent rapport financier trimestriel a été rédigé par la direction conformément à l’article 65.1 de la Loi sur la gestion des finances publiques et selon le format et la méthode exigés par le Conseil du Trésor. Il devrait être lu de concert avec le budget principal des dépenses et les budgets supplémentaires des dépenses. Il n’a été soumis à aucun audit ni examen externe, ni encore à l’approbation du Comité d’audit.
1.1 Pouvoirs, mandat et programmes
Les Instituts de recherche en santé du Canada (IRSC) sont l’organisme de financement de la recherche en santé du gouvernement du Canada. Ils ont été créés en juin 2000 en vertu de la Loi sur les Instituts de recherche en santé du Canada avec le mandat d’« exceller, selon les normes internationales reconnues de l’excellence scientifique, dans la création de nouvelles connaissances et leur application en vue d’améliorer la santé de la population canadienne, d’offrir de meilleurs produits et services de santé, et de renforcer le système de santé au Canada ».
Les IRSC investissent dans des chercheurs et leurs projets de haut niveau afin d’aider à créer et à appliquer de nouvelles connaissances qui peuvent améliorer les résultats sur la santé pour la population canadienne, de mener à des produits et services innovateurs qui permettent de bonifier le système de soins de santé du pays, ainsi que de générer des emplois et des possibilités commerciales de grande qualité.
Pour plus de détails sur le mandat et les activités de programme des IRSC, consultez le budget principal des dépenses (partie II) et le Plan ministériel.
1.2 Méthode de présentation du rapport
Le présent rapport trimestriel a été rédigé selon une comptabilité axée sur les dépenses. L’état des autorisations joint à ce rapport comprend les autorisations de dépenser des IRSC accordées par le Parlement et celles utilisées par les IRSC, conformément au budget principal des dépenses et au budget supplémentaire des dépenses, le cas échéant. Le rapport a été rédigé suivant un cadre de rapports financiers à usage particulier conçu pour répondre aux besoins en information financière à l’égard de l’utilisation des autorisations de dépenser.
Le gouvernement du Canada ne peut dépenser sans l’autorisation préalable du Parlement. Les autorisations sont accordées par l’intermédiaire de lois de crédits, sous forme de limites annuelles, ou par l’intermédiaire de lois sous forme de pouvoirs législatifs de dépenser à des fins déterminées.
Les IRSC emploient la méthode de la comptabilité d’exercice intégrale pour préparer et soumettre leurs états financiers annuels dans le cadre de l’établissement des rapports sur les résultats ministériels. Cependant, les autorisations de dépenser votées par le Parlement demeurent accordées en fonction d’une comptabilité axée sur les dépenses.
2. Faits saillants des résultats trimestriels et cumulatifs
La présente section présente les éléments importants qui ont contribué à la variation des ressources disponibles au cours de l’exercice, ainsi que les dépenses cumulatives réelles par rapport à l’exercice précédent.
Le graphique ci-dessous permet de comparer les autorisations budgétaires disponibles pour la totalité de l’exercice financier et les dépenses budgétaires par trimestre pour les exercices 2026-2027 et 2025-2026.
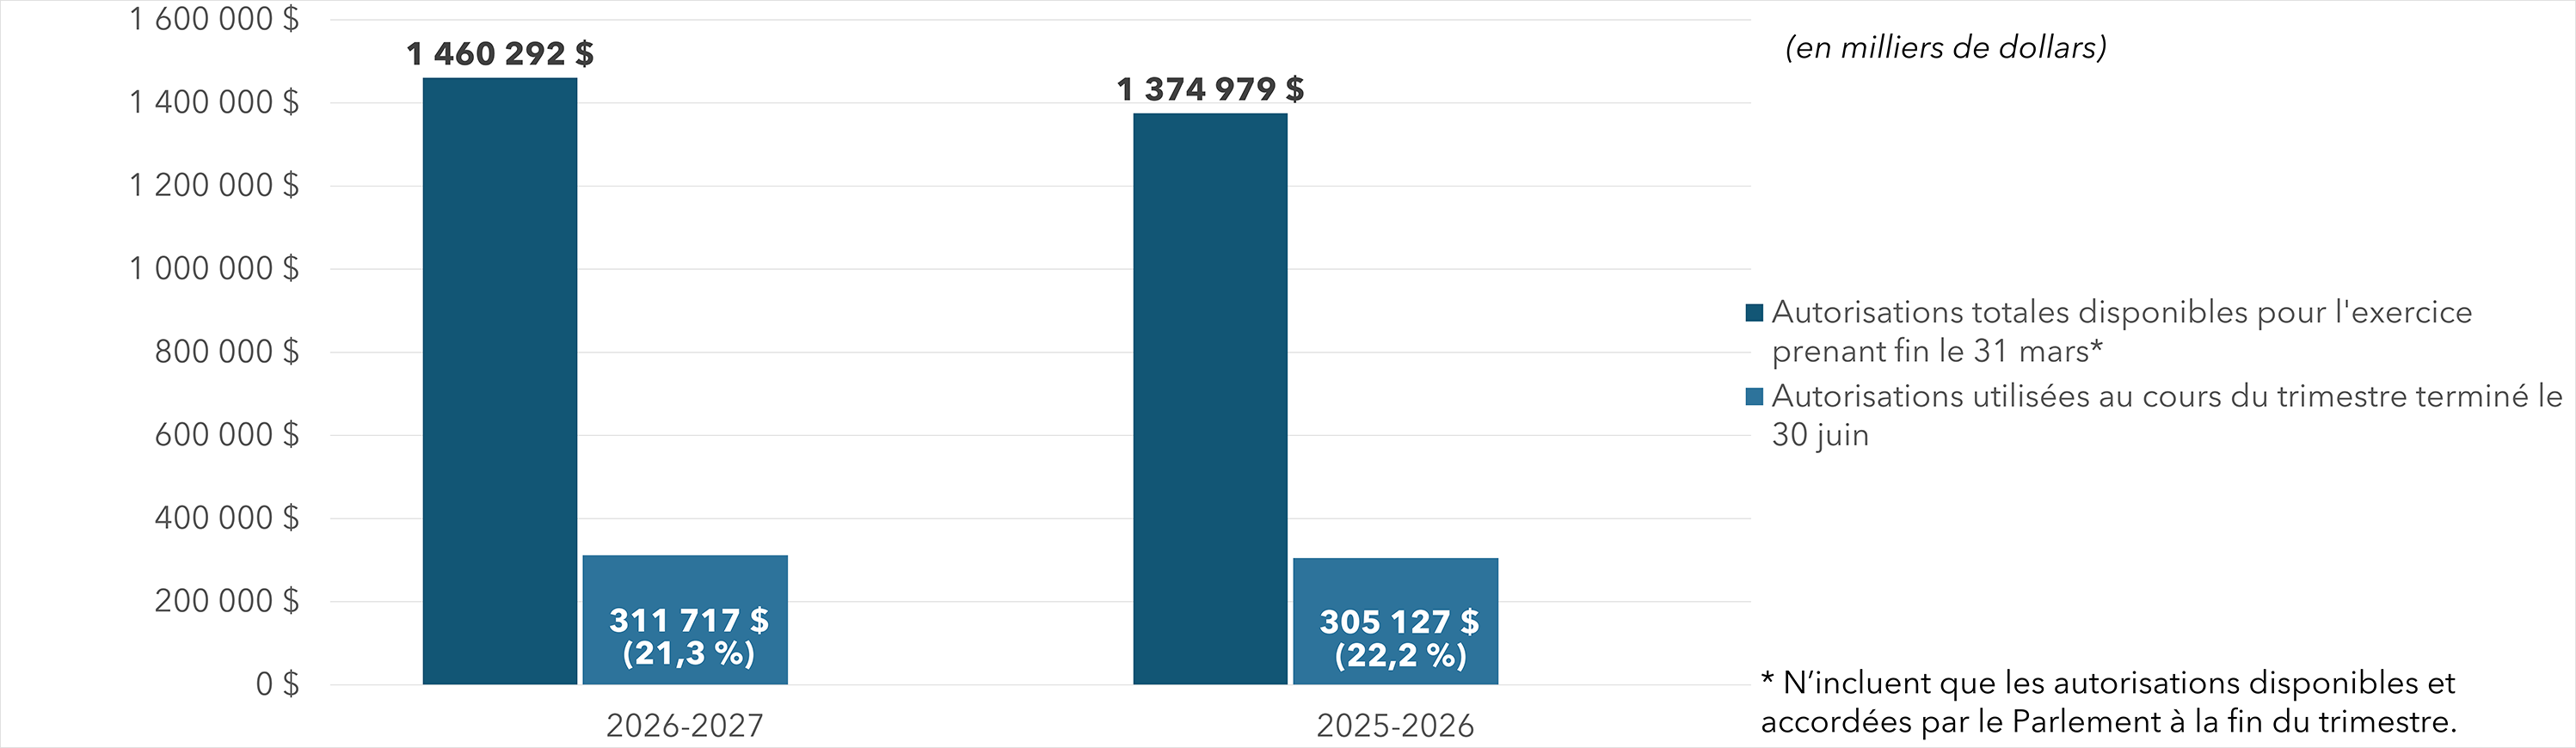
Description détaillée
| 2026-2027 | 2025-2026 | |
|---|---|---|
| Autorisations totales disponibles pour l'exercice prenant fin le 31 marsNote en bas de page * | 1 460 292 $ | 1 374 979 $ |
| Autorisations cumulatives utilisées au 30 juin | 311 717 $ | 305 127 $ |
2.1 Changements importants quant aux autorisations budgétaires
Les autorisations budgétaires totales disponibles ont augmenté de 85,3 millions de dollars (6,2 %) par rapport à l’exercice précédent.
Autorisations budgétaires disponibles
(en milliers de dollars)
| 2026-27 | 2025-26 | Variation en dollars | Variation en % | |
|---|---|---|---|---|
| Crédit 1 — Dépenses de fonctionnement | 75 062 | 76 463 | (1 401) | (1,8 %) |
| Crédit 5 — Subventions | 1 374 824 | 1 288 833 | 85 991 | 6,7 % |
| Autorisations législatives (régime d’avantages sociaux des employés) |
10 406 | 9 683 | 723 | 7,5 % |
| Total | 1 460 292 | 1 374 979 | 85 313 | 6,2 % |
Le tableau suivant offre une explication détaillée des changements aux autorisations par crédit.
| Changements aux autorisations votées et législatives (comparaison entre 2026–2027 et 2025-2026) | Crédit 1 Dépenses de fonctionnement |
Crédit 5 Subventions |
Autorisations législativesNote en bas de page * |
Total |
|---|---|---|---|---|
| Programme de bourses de formation en recherche du Canada | 242 | 43 091 | 64 | 43 397 |
| Bonification des subventions de recherche de base | 104 | 40 613 | 12 | 40 729 |
| Résultat net de la participation des IRSC aux programmes des trois organismes, en collaboration avec le Conseil de recherches en sciences humaines (CRSH) et le Conseil de recherches en sciences naturelles et en génie (CRSNG) | - | 31 108 | - | 31 108 |
| Soutien de la recherche visant à comprendre les bienfaits et les méfaits du cannabis dans différents contextes | 26 | 7 750 | (8) | 7 768 |
| Subventions « Réseaux pour l’innovation et le leadership autochtones en recherche » | - | 1 905 | - | 1 905 |
| Lancement du Fonds pour la santé mentale des jeunes | (164) | 1 932 | (33) | 1 735 |
| Capacités de recherche sur la santé des Autochtones | - | 1 250 | - | 1 250 |
| Stratégie canadienne pour la génomique | 16 | 820 | 4 | 840 |
| Rajustements au régime d’avantages sociaux du personnel | - | - | 705 | 705 |
| Bourses d’études et de recherche aux universitaires noirs | 13 | 347 | 3 | 363 |
| Divers rajustements et transferts de crédits de faible valeur | (41) | (83) | (2) | (126) |
| Santé cérébrale et troubles cognitifs associés au vieillissement | 20 | (830) | 7 | (803) |
| Transferts nets d’autres ministères pour certains programmes et initiatives | 13 | (934) | - | (921) |
| Répercussions à long terme de la COVID-19 sur la santé | 20 | (1 128) | 5 | (1 103) |
| Financement pour l’élaboration de la Stratégie nationale visant les médicaments pour le traitement des maladies rares | 20 | (1 500) | 5 | (1 475) |
| Chaires de recherche du Canada | - | (2 419) | - | (2 419) |
| Recherche sur la prévention du diabète et la surveillance de la maladie | (152) | (3 790) | (39) | (3 981) |
| Soutien aux étudiants des cycles supérieurs et aux postdoctorants | - | (12 411) | - | (12 411) |
| Examen exhaustif des dépenses | (1 518) | (19 730) | - | (21 248) |
| Total | (1 401) | 85 991 | 723 | 85 313 |
2.2 Changements importants quant aux autorisations utilisées
Le tableau suivant présente une comparaison du cumul des dépenses par crédit pour l’exercice en cours et l’exercice précédent.
Dépenses au T1
(en milliers de dollars)
| 2026-27 | 2025-26 | Variation en dollars | Variation en % | |
|---|---|---|---|---|
| Crédit 1 — Dépenses de fonctionnement | 13 981 | 17 028 | (3 047) | (17,9 %) |
| Crédit 5 — Subventions | 295 134 | 285 678 | 9 456 | 3,3 % |
| Autorisations législatives (régime d’avantages sociaux des employés) |
2 602 | 2 421 | 181 | 7,5 % |
| Total | 311 717 | 305 127 | 6 590 | 2,2 % |
Au cours du premier trimestre de 2026-2027, les IRSC ont commencé à appliquer les diverses mesures associées à l’examen exhaustif des dépenses du gouvernement du Canada. Ces mesures, qui touchent non seulement au crédit des dépenses de fonctionnement mais aussi à celui des subventions, sont mises en œuvre graduellement, obligeant ainsi l’organisme à modifier les dépenses et activités prévues pour atteindre les cibles de réduction des dépenses sans pour autant nuire à la réalisation de son mandat.
Crédit 1 — Dépenses de fonctionnement
Les dépenses totales ont baissé de 3,0 millions de dollars (-17,9 %) au cours du premier trimestre. Le tableau suivant présente une comparaison par article courant et une brève explication des écarts substantiels.
Dépenses au T1
(en milliers de dollars)
| Article courant | 2026-27 | 2025-26 | Variation en dollars | Analyse des écarts |
|---|---|---|---|---|
| Personnel | 12 345 | 15 024 | (2 679) | Diminution attribuable à la réduction des effectifs découlant de la restructuration des IRSC |
| Transports et communications | 178 | 91 | 87 | Augmentation attribuable à une hausse des coûts d’accès à Internet (associée au déménagement des IRSC à mi-chemin de l’exercice précédent) ainsi qu’à une hausse des déplacements liée à une réunion de comité consultatif en personne et à des voyages à l’étranger en soutien aux partenariats externes et à la collaboration mondiale |
| Information | 98 | 219 | (121) | Diminution attribuable à une différence quant au moment de payer un abonnement à une base de données en ligne |
| Services professionnels et spécialisés | 553 | 516 | 37 | Écart négligeable |
| Location | 796 | 1 167 | (371) | Diminution attribuable à un retard dans la facturation par un autre ministère des coûts annuels de systèmes d’information partagés |
| Services de réparation et d’entretien | 9 | 2 | 7 | Écart négligeable |
| Services publics, fournitures et approvisionnements | 2 | 2 | - | Écart négligeable |
| Acquisitions de matériel et d’outillage | 1 | 8 | (7) | Écart négligeable |
| Autres subventions et paiements | (1) | (1) | - | Écart négligeable |
| Total | 13 981 | 17 028 | (3 047) | |
| Pourcentage des autorisations utilisées | 18,6 % | 22,3 % |
Crédit 5 — Subventions
Les autorisations liées aux subventions utilisées au cours du premier trimestre de 2026-2027 ont augmenté de 9,5 millions de dollars (3,3 %) par rapport à l’exercice précédent. Le pourcentage des autorisations utilisées correspond à celui de l’exercice précédent (21,5 % et 22,2 % respectivement), les subventions étant généralement octroyées sous forme de versements mensuels tout au long de l’année.
Les dépenses globales au 30 juin 2026 correspondent aux attentes de la direction.
Autorisations législatives
Les dépenses réelles correspondant aux autorisations législatives pour le premier trimestre de 2026-2027 représentent 25,0 % des autorisations totales disponibles pour l’exercice, ce qui correspond aux prévisions de la direction des IRSC étant donné la répartition égale de ces dépenses tout au long de l’exercice.
3. Risques et incertitudes
Au cours de la dernière année, les IRSC ont subi une profonde transformation organisationnelle en raison de l’examen exhaustif des dépenses et de la restructuration mise en œuvre par l’organisme. Mentionnons notamment une réduction des postes de cadres et d’équivalents temps plein, et la redéfinition de certains rôles, responsabilités et obligations redditionnelles dans l’ensemble des IRSC, notamment en ce qui a trait à la détermination et à l’atténuation des risques organisationnels.
Les IRSC en sont donc à actualiser leur profil de risque organisationnel pour veiller à ce qu’il tienne compte de la nouvelle structure et des priorités stratégiques actuelles de l’organisme ainsi que de l’évolution globale des risques. En parallèle, les IRSC mettent aussi à jour leur registre des risques organisationnels à des fins de reconnaissance, d’évaluation, de suivi et de production de rapports. Le registre permettra de documenter les risques de manière cohérente et structurée, notamment au moyen de cotes, de mesures d’atténuation, d’indicateurs clés, de responsables désignés et de rapports, ce qui améliorera la reddition de comptes, la transparence et la surveillance des risques à l’échelle des IRSC.
Les IRSC continueront d’adapter leurs pratiques de gestion des risques au fur et à mesure que les changements organisationnels sont mis en œuvre afin que la gouvernance des risques reste en phase avec le contexte opérationnel et les objectifs stratégiques de l’organisme.
4. Changements importants quant au personnel, au fonctionnement et aux programmes
4.1 Personnel
Le 27 mai 2026, les IRSC ont annoncé la nomination du Dr Keith Fowke à la direction scientifique de l’Institut des maladies infectieuses et immunitaires pour un mandat de quatre ans, à compter du 1er juillet 2026.
De plus, les postes de cadre suivants ont été touchés par la restructuration des IRSC :
| Poste | Résultat |
|---|---|
| Vice-présidence directrice | Poste éliminé |
| Vice-présidence associée, Portefeuille des programmes de recherche — Stratégie | Poste éliminé |
| Vice-présidence associée, Portefeuille de la gouvernance et des relations externes | Poste éliminé |
| Vice-présidence à la recherche — Systèmes de santé apprenants | Réorganisation du portefeuille et rebaptisation du poste « vice-présidence, Portefeuille de la science stratégique et des relations externes » |
| Vice-présidence, Portefeuille des services généraux et de la transformation | Nouveau poste et réorganisation du portefeuille |
4.2 Fonctionnement
Les IRSC doivent toujours composer avec un contexte général de restrictions budgétaires, notamment en raison de l’examen exhaustif des dépenses du gouvernement du Canada, lequel s’est traduit pour l’organisme par une réduction de 2 % de ses niveaux de référence pour le fonctionnement et les subventions. Les conséquences se sont avérées limitées pour le budget de fonctionnement, mais la réduction des fonds de subvention a entraîné des changements généralisés dans les ressources disponibles pour soutenir le milieu canadien de la recherche en santé. Les IRSC sont en voie de mettre en œuvre certaines mesures pour appliquer ces réductions sans nuire à l’exécution efficace de leurs programmes et engagements opérationnels.
En parallèle, les IRSC ont entrepris un examen de la répartition des ressources pour s’assurer que leurs ressources opérationnelles sont en harmonie avec la nouvelle structure organisationnelle, les priorités actuelles et l’évolution des besoins. Cet exercice prospectif permettra à l’organisme de mettre en œuvre un modèle opérationnel rentable et durable qui favorisera l’exécution efficace de son mandat dans le contexte actuel tout en lui donnant la latitude de s’adapter aux futures priorités.
4.3 Programmes
Comme annoncé dans le budget de 2025, le gouvernement a alloué une enveloppe de 416,8 millions de dollars sur 12 ans aux IRSC pour financer le programme de recrutement de talents étrangers en recherche. Cette enveloppe se décline comme suit :
- 340 millions de dollars sur 12 ans, à compter de 2026-2027, afin de lancer une initiative accélérée de chaires de recherche visant à recruter des chercheurs étrangers d’exception dans les universités canadiennes;
- 38,4 millions de dollars sur 11 ans, à compter de 2027-2028, pour aider les universités à recruter des professeurs adjoints à l’étranger, selon le besoin;
- 38,4 millions de dollars sur 3 ans, à compter de 2026-2027, pour faciliter la réinstallation au Canada des meilleurs doctorants et postdoctorants du monde entier.
Approbation des cadres supérieurs
Approuvé par :
[original signé par]
Paul C. Hébert, M.D., M. Sc. S., FRCPC, MACSS
Président
[original signé par]
Jimmy Fecteau, MBA, CPA
Dirigeant principal des finances
Ottawa, Canada
Le 28 août 2026
Annexe A – État des autorisations (non audité)
Pour le trimestre terminé le 30 juin 2026
Exercice 2026-2027
(en milliers de dollars)
| Crédits totaux disponibles pour l'exercice se terminant le 31 mars 2027Note en bas de page* | Crédits utilisés durant le trimestre terminé le 30 juin 2026 | Cumul des crédits utilisés à la fin du trimestre | |
|---|---|---|---|
| Crédit 1 – Dépenses de fonctionnement | 75 062 | 13 981 | 13 981 |
| Crédit 5 – Subventions | 1 374 824 | 295 134 | 295 134 |
| Contributions au régime d'avantages sociaux des employés (Autorisations législatives budgétaires) | 10 406 | 2 602 | 2 602 |
| Autorisations budgétaires totales | 1 460 292 | 311 717 | 311 717 |
|
|||
Exercice 2025-2026
(en milliers de dollars)
| Crédits totaux disponibles pour l'exercice se terminant le 31 mars 2026Note en bas de page * | Crédits utilisés durant le trimestre terminé le 30 juin 2025 | Cumul des crédits utilisés à la fin du trimestre | |
|---|---|---|---|
| Crédit 1 – Dépenses de fonctionnement | 76 463 | 17 028 | 17 028 |
| Crédit 5 – Subventions | 1 288 833 | 285 678 | 285 678 |
| Contributions au régime d'avantages sociaux des employés (Autorisations législatives budgétaires) | 9 683 | 2 421 | 2 421 |
| Autorisations budgétaires totales | 1 374 979 | 305 127 | 305 127 |
|
|||
Annexe B – Dépenses budgétaires ministérielles par article courant (non audité)
Pour le trimestre terminé le 30 juin 2026
Exercice 2026-2027
(en milliers de dollars)
| Dépenses | Dépenses prévues pour l'exercice se terminant le 31 mars 2027Note en bas de page * | Dépenses durant le trimestre terminé le 30 juin 2026 | Cumul des crédits utilisés à la fin du trimestre |
|---|---|---|---|
| Personnel | 72 666 | 14 948 | 14 948 |
| Transports et communications | 1 526 | 178 | 178 |
| Information | 715 | 98 | 98 |
| Services professionnels et spécialisés | 5 687 | 553 | 553 |
| Location | 3 914 | 795 | 795 |
| Services de réparation et d'entretien | 617 | 9 | 9 |
| Services publics, fournitures et approvisionnements | 42 | 2 | 2 |
| Acquisition de matériel et d'outillage | 301 | 1 | 1 |
| Paiements de transfert | 1 374 824 | 295 134 | 295 134 |
| Autres subventions et paiements | - | (1) | (1) |
| Dépenses budgétaires totales | 1 460 292 | 311 717 | 311 717 |
|
|||
Exercice 2025-2026
(en milliers de dollars)
| Dépenses | Dépenses prévues pour l'exercice se terminant le 31 mars 2026Note en bas de page * | Dépenses durant le trimestre terminé le 30 juin 2025 | Cumul des crédits utilisés à la fin du trimestre |
|---|---|---|---|
| Personnel | 73 009 | 17 445 | 17 445 |
| Transports et communications | 843 | 91 | 91 |
| Information | 751 | 219 | 219 |
| Services professionnels et spécialisés | 5 305 | 516 | 516 |
| Location | 4 707 | 1 167 | 1 167 |
| Services de réparation et d'entretien | 735 | 2 | 2 |
| Services publics, fournitures et approvisionnements | 46 | 2 | 2 |
| Acquisition de matériel et d'outillage | 496 | 8 | 8 |
| Paiements de transfert | 1 288 833 | 285 678 | 285 678 |
| Autres subventions et paiements | 254 | (1) | (1) |
| Dépenses budgétaires totales | 1 374 979 | 305 127 | 305 127 |
|
|||
- Date de modification :